스카이랩스 목표 주가가 어디까지 가능할지 궁금하다면 지금은 급등한 차트보다 실제 사업의 속도를 먼저 살펴볼 필요가 있습니다 스카이랩스는 코스닥 신규상장주 가운데 반지형 혈압계라는 뚜렷한 제품 경쟁력으로 주목받은 디지털 헬스케어 기업입니다 다만 스카이랩스 목표 주가는 기대감만으로 정해지지 않으며 해외 매출과 영업손실 축소가 함께 확인돼야 설득력을 얻을 수 있습니다
스카이랩스 주가 전망과 신규상장주 변동성
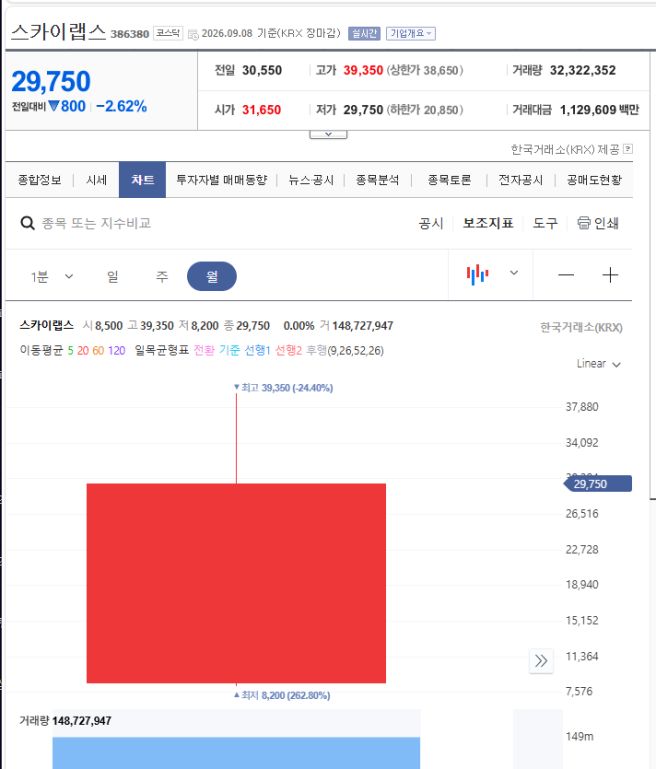
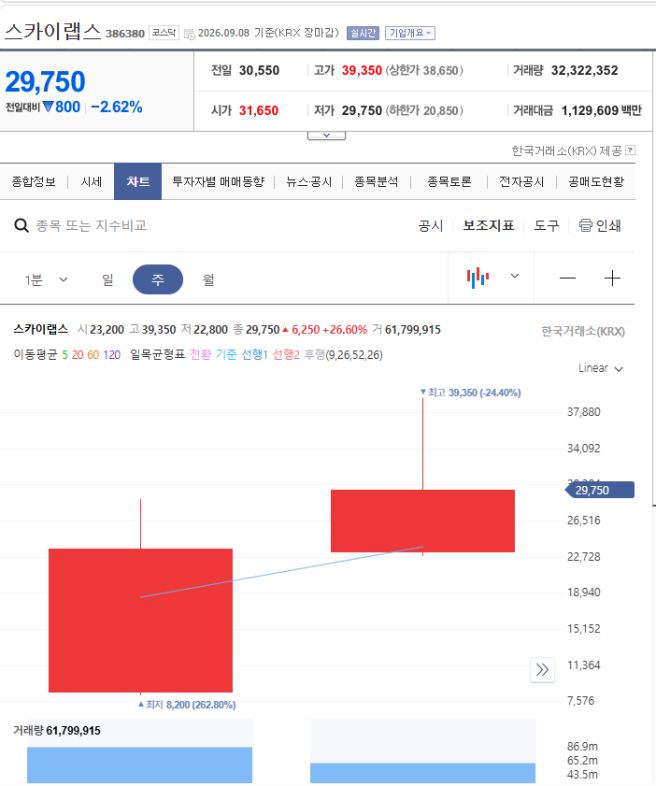
스카이랩스 주가와 스카이랩스 주식은 상장 직후 큰 폭의 움직임을 보이며 관심을 모았습니다 신규상장주 특성상 유통 물량과 단기 수급에 따라 주가 변동성이 커질 수 있어 급등 구간에서는 단타 매매보다 거래량과 가격 흐름을 차분히 보는 편이 좋습니다 스카이랩스 목표 주가를 단기 고점만으로 판단하기보다 공모가 대비 상승률과 보호예수 해제 가능성도 함께 확인해야 합니다
시장에서는 스카이랩스 호재로 유럽 진출과 미국 식품의약국 임상 계획을 꼽습니다 하지만 좋은 뉴스가 곧바로 실적으로 이어지는지는 별개의 문제입니다 스카이랩스 목표 주가는 뉴스 이후 제품 도입이 늘고 매출로 연결되는 과정에서 다시 평가될 가능성이 큽니다
반지형 혈압계 카트비피와 의료기기관련주
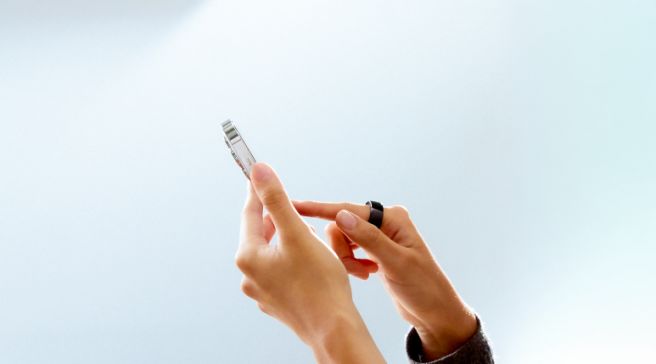
스카이랩스 뭐하는 회사인지 살펴보면 핵심은 카트비피와 카트비피프로입니다 카트비피프로는 병의원에서 장시간 혈압을 측정하는 반지형 혈압계이며 커프리스 혈압계라는 차별성으로 의료 현장의 관심을 받고 있습니다 개인용 카트비피와 병원용 카트온 멀티바이탈 솔루션 카트바이탈까지 제품군을 넓히고 있다는 점도 눈여겨볼 부분입니다
혈압계관련주이자 의료기기관련주 그리고 헬스케어주로 분류되는 이유는 단순 기기 판매에 그치지 않기 때문입니다 지속 측정으로 쌓이는 혈압측정 데이터는 의료데이터 플랫폼과 인공지능 의료 활용 가능성으로 이어질 수 있습니다 스카이랩스 목표 주가 역시 이러한 디지털 헬스케어 확장성이 현실적인 계약과 반복 매출로 증명될 때 더 안정적으로 논의할 수 있습니다
해외진출 실적전망과 목표주가 판단
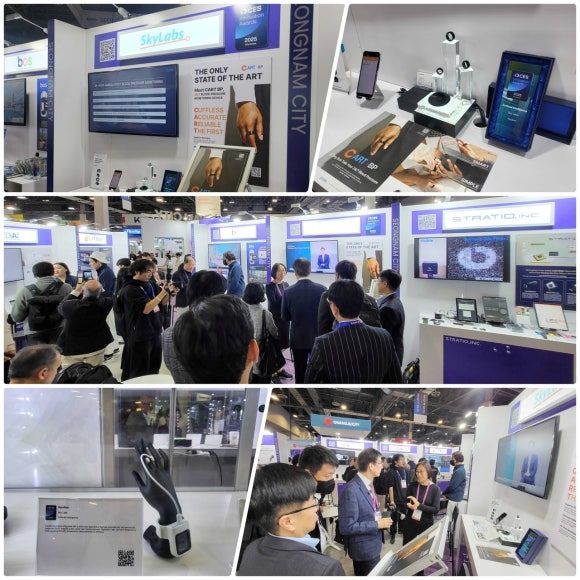
스카이랩스 기업분석에서 가장 중요한 항목은 해외진출입니다 유럽 병의원 도입 확대와 일본 시장 진출 그리고 미국 식품의약국 승인 진행은 중장기 성장의 핵심 변수입니다 스카이랩스 목표 주가를 높게 보는 시각은 카트비피프로의 해외 판매와 의료데이터 사업 확대를 근거로 합니다
반대로 스카이랩스 실적은 아직 적자 부담을 확인해야 합니다 매출은 성장하고 있지만 연구개발과 인력 투자로 영업손실도 큰 편입니다 따라서 스카이랩스 목표 주가는 낙관적인 사업계획보다 분기별 해외 매출 증가와 손실 감소라는 숫자로 판단하는 것이 합리적입니다 스카이랩스 목표 주가를 살필 때는 기술력과 성장성은 물론 코스닥 신규상장 종목의 변동성까지 함께 고려해야 합니다

'주식' 카테고리의 다른 글
| 엔비디아 하락 이유는? (0) | 2026.09.15 |
|---|---|
| SK하이닉스 하락 이유는? (0) | 2026.09.14 |
| 삼성전자 상승 이유는? (0) | 2026.08.31 |
| SK하이닉스 목표주가 얼마? (0) | 2026.08.17 |
| 현대무벡스 목표주가 얼마? (0) | 2026.08.16 |


